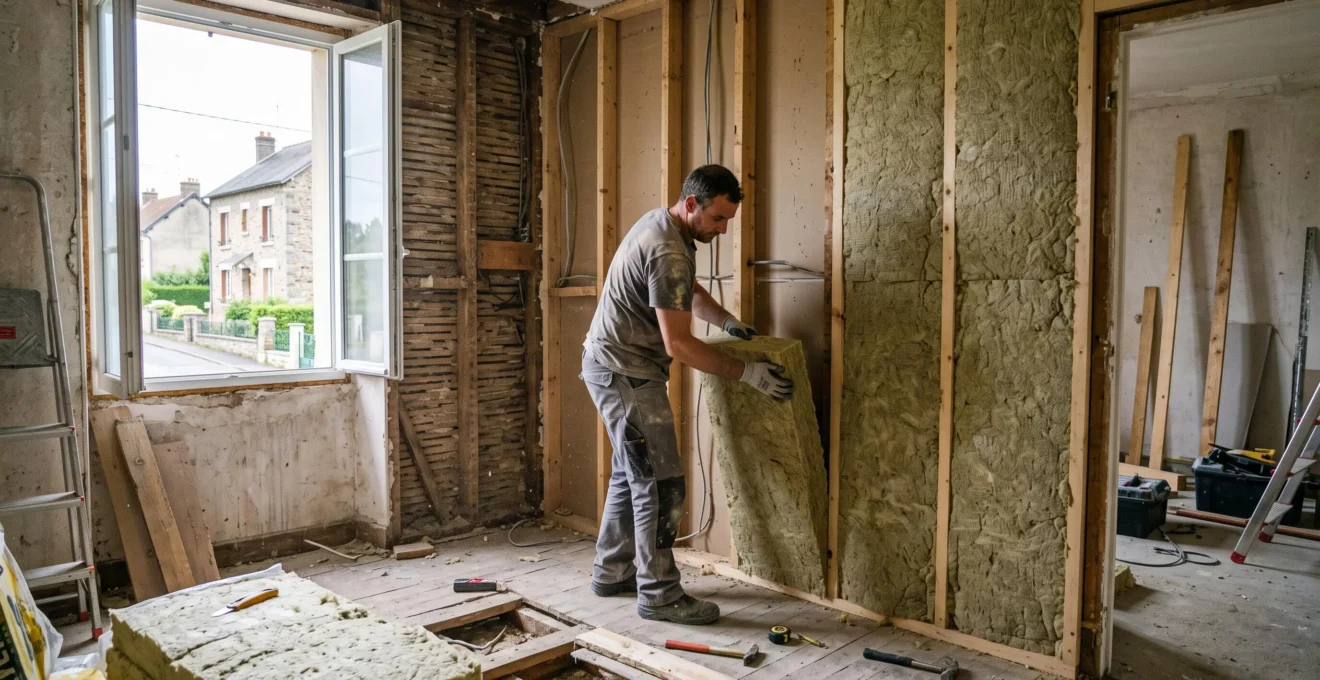
Vous envisagez d’isoler votre logement et vous vous demandez si votre crédit immobilier peut absorber ce coût. La réponse courte est oui, sous conditions. Tout dépend de la nature de votre projet — acquisition avec travaux ou rénovation d’un bien que vous possédez déjà — et du dispositif de financement mobilisé. Cet article distingue les montages possibles et précise le rôle de l’assurance emprunteur dans chacun d’eux.
Réponse directe : Un crédit immobilier peut financer des travaux d’isolation s’ils sont liés à l’achat d’un bien. Si vous êtes déjà propriétaire, vous devrez vous orienter vers un prêt travaux ou un éco-PTZ. Dans tous les cas, l’assurance emprunteur doit être calibrée au montant total financé.
Ce qu’il faut retenir avant de lire
- Prêt immobilier global : possible uniquement si les travaux accompagnent une acquisition.
- Éco-PTZ : jusqu’à 50 000 € à taux zéro, sans condition de ressources, pour la rénovation énergétique.
- Prêt travaux : solution autonome pour un propriétaire, à un taux supérieur au prêt immobilier.
- Assurance emprunteur : exigée par les banques sur le montant total, travaux inclus le cas échéant.
Peut-on intégrer des travaux d’isolation dans un crédit immobilier ?
Oui, un crédit immobilier peut financer des travaux d’isolation, à une condition essentielle : ces travaux doivent être rattachés à l’acquisition d’un bien. Si vous achetez une maison ancienne nécessitant une isolation des combles ou des murs, la banque peut inclure le coût des travaux dans l’enveloppe globale du prêt. Vous bénéficiez alors d’un taux d’intérêt immobilier, généralement plus bas qu’un crédit à la consommation, et d’une durée de remboursement longue.
En revanche, un prêt immobilier ne peut pas financer des travaux seuls, sans opération d’achat associée. Comme le précise La Finance pour Tous, « il est impossible de ne financer que des travaux avec un prêt immobilier ». Si vous êtes déjà propriétaire de votre logement, vous devrez donc vous tourner vers un prêt travaux ou un éco-PTZ.
Lorsque votre projet immobilier associe l’achat d’un logement à des travaux de rénovation énergétique, il est important d’anticiper l’ensemble des dépenses dès la préparation du financement. Le coût d’acquisition, les frais annexes et le budget consacré aux travaux doivent être pris en compte pour évaluer votre capacité d’emprunt et déterminer les mensualités adaptées à votre situation. Dans cette perspective, vous pouvez vous renseigner pour obtenir un prêt immobilier en ligne et étudier les solutions de financement proposées par SG. Selon les conditions du crédit et la nature des travaux envisagés, il peut être possible d’intégrer leur montant au financement global, sous réserve d’acceptation du dossier par la banque.
Cas pratique
Un couple achète une maison de 1975 affichée à 220 000 €. Le diagnostic révèle une isolation défaillante et un devis de 25 000 € pour l’isolation des combles et des murs par l’intérieur. La banque accepte d’intégrer les 25 000 € au prêt immobilier global de 245 000 €, sur 20 ans au taux immobilier négocié. L’assurance emprunteur est calculée sur 245 000 € et non sur 220 000 €, ce qui majore légèrement la mensualité d’assurance par rapport à un achat sans travaux.
Les dispositifs dédiés : éco-PTZ et prêts travaux
Lorsque le crédit immobilier global n’est pas envisageable — parce que vous êtes déjà propriétaire ou que la banque refuse d’inclure les travaux — deux dispositifs principaux prennent le relais pour financer votre isolation.
L’éco-prêt à taux zéro (éco-PTZ) est le dispositif de référence pour la rénovation énergétique. Selon le ministère de la Transition écologique, ce prêt est accordé sans condition de ressources et ses intérêts sont pris en charge par l’État. Le logement doit être achevé depuis au moins deux ans et constituer votre résidence principale.
50 000€
Montant maximal de l’éco-PTZ pour une rénovation énergétique globale, remboursable sur 20 ans maximum.
Le prêt travaux est un crédit affecté que votre banque ou un organisme spécialisé peut vous accorder indépendamment de tout achat immobilier. Son taux est plus élevé que celui d’un prêt immobilier, mais il reste généralement inférieur à un crédit à la consommation non affecté. Le montant, la durée et les conditions varient selon l’établissement prêteur et l’ampleur du chantier.
Le tableau ci-dessous vous aide à identifier le montage le plus adapté à votre situation.
| Critère | Prêt immobilier global | Éco-PTZ | Prêt travaux |
|---|---|---|---|
| Condition principale | Lié à une acquisition | Résidence principale, logement de plus de 2 ans | Aucune condition d’achat |
| Montant maximal | Selon capacité d’emprunt | 50 000 € | Variable selon l’organisme |
| Taux d’intérêt | Taux immobilier (le plus bas) | 0 % | Supérieur au taux immobilier |
| Durée maximale | 20 à 25 ans | 20 ans | 10 à 15 ans en général |
| Assurance emprunteur | Exigée par la banque | Selon l’organisme prêteur | Facultative légalement, souvent demandée |
Il est possible de cumuler un éco-PTZ avec un prêt immobilier ou un prêt travaux, sous réserve d’éligibilité. Ce cumul permet de réduire la part financée au taux le plus élevé et d’alléger le coût total du crédit.
Quel rôle joue l’assurance emprunteur dans le financement des travaux ?
Aucune loi n’impose l’assurance emprunteur pour un crédit immobilier en France. En pratique, les banques exigent systématiquement une couverture a minima décès-invalidité, avec une quotité totale d’au moins 100 % pour un emprunteur seul, comme le rappelle ToutSurMesFinances. Cette exigence s’applique au montant total du prêt, travaux inclus.
Concrètement, si votre prêt immobilier passe de 220 000 € à 245 000 € après intégration des travaux d’isolation, l’assurance emprunteur est recalculée sur 245 000 €. La mensualité d’assurance augmente donc proportionnellement. C’est un point souvent sous-estimé au moment de la simulation initiale.
Pour un prêt travaux distinct, la situation diffère. L’assurance emprunteur n’est pas systématiquement exigée pour les montants modestes, mais elle devient fortement recommandée dès que le capital emprunté dépasse quelques milliers d’euros. Vous pouvez vous interroger sur la pertinence d’une assurance crédit pour travaux lorsque le montant reste limité.
Impact sur le taux d’endettement : le coût de l’assurance emprunteur est intégré au calcul de votre taux d’endettement, plafonné à 35 % de vos revenus nets. Ajouter des travaux au prêt immobilier augmente à la fois la mensualité de crédit et la prime d’assurance, ce qui peut rapprocher votre dossier de ce plafond.
La loi Lemoine vous permet de changer d’assurance emprunteur à tout moment, sans frais ni pénalité. Si le coût de l’assurance proposée par votre banque vous semble élevé après intégration des travaux, vous pouvez mettre en concurrence les offres via une délégation d’assurance, à garanties équivalentes.
Comment monter votre dossier de financement étape par étape ?
La réussite de votre financement repose sur la préparation du dossier avant même de solliciter la banque. Voici les étapes clés pour structurer votre demande, que vous optiez pour un prêt immobilier global, un éco-PTZ ou un prêt travaux.
- Évaluer le coût réel des travauxObtenez au moins deux devis détaillés auprès d’artisans certifiés. Le montant figurant sur le devis servira de base à la banque pour calibrer l’enveloppe travaux.
- Vérifier votre capacité d’empruntCalculez votre taux d’endettement actuel en incluant la future mensualité de crédit et le coût de l’assurance emprunteur. Le plafond réglementaire est de 35 % de vos revenus nets.
- Identifier le bon dispositifSi vous achetez, demandez l’intégration des travaux au prêt immobilier. Si vous êtes déjà propriétaire, comparez l’éco-PTZ et le prêt travaux en fonction du montant et de la durée souhaités.
- Rassembler les justificatifsRevenus, avis d’imposition, devis des travaux, justificatif de propriété ou compromis de vente, et éventuellement le diagnostic de performance énergétique du logement.
- Négocier le crédit et l’assuranceAvant de signer, comparez les offres de crédit et les contrats d’assurance emprunteur. La délégation d’assurance peut générer des économies significatives sur la durée du prêt.
Une simulation en ligne avant le rendez-vous en agence vous permet d’arriver avec une estimation réaliste de votre mensualité, assurance comprise, et de gagner du temps lors de l’instruction du dossier.
Conseil pratique : Si vous cumulez un éco-PTZ et un prêt immobilier, la banque qui finance l’acquisition n’est pas obligée d’être celle qui accorde l’éco-PTZ. Vous pouvez répartir les financements entre plusieurs établissements pour optimiser les conditions.
Pour affiner votre choix entre les différentes solutions de financement, une comparaison des offres de crédit immobilier vous aidera à identifier l’établissement proposant le meilleur rapport entre taux, durée et coût d’assurance pour votre projet spécifique.
Questions fréquentes sur le financement des travaux d’isolation
Peut-on cumuler un éco-PTZ avec un prêt immobilier incluant des travaux ?
Oui, le cumul est possible. L’éco-PTZ peut venir en complément d’un prêt immobilier global pour couvrir la part des travaux de rénovation énergétique. Le montant total de votre endettement, assurance comprise, doit rester compatible avec le plafond de 35 % de vos revenus nets. Chaque prêt fait l’objet d’une assurance emprunteur distincte, sauf si l’organisme prêteur est le même et accepte une couverture unifiée.
Faut-il un prêt travaux séparé si on achète déjà un logement avec un crédit immobilier ?
Non, ce n’est pas systématique. Si la banque accepte d’intégrer les travaux dans le prêt immobilier global, vous n’avez pas besoin d’un prêt séparé. C’est même souvent la solution la moins coûteuse, car vous bénéficiez du taux immobilier sur l’ensemble. Un prêt travaux distinct devient pertinent si la banque refuse l’intégration, si les travaux sont réalisés bien après l’achat, ou si vous souhaitez préserver votre capacité d’emprunt immobilier pour un autre projet.
Que se passe-t-il si l’assurance emprunteur refuse de couvrir le montant total incluant les travaux ?
Un refus d’assurance peut bloquer le déblocage des fonds, car la banque conditionne le prêt à une couverture suffisante. Dans ce cas, vous pouvez solliciter un autre assureur via la délégation d’assurance, envisager une surprime acceptée par l’assureur initial, ou réduire le montant emprunté en finançant une partie des travaux sur fonds propres. La convention AERAS facilite l’accès à l’assurance pour les personnes présentant un risque aggravé de santé.
Financer des travaux d’isolation via un crédit immobilier est une option réelle et souvent avantageuse, à condition de vérifier l’éligibilité de votre projet et de calibrer l’assurance emprunteur au montant total. Prenez le temps de comparer les dispositifs — prêt global, éco-PTZ, prêt travaux — avant de vous engager, et n’hésitez pas à solliciter plusieurs établissements pour obtenir les conditions les plus adaptées à votre situation personnelle.